Domain schaltwarten.de kaufen?
Wir ziehen mit dem Projekt
schaltwarten.de um.
Sind Sie am Kauf der Domain
schaltwarten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schaltwarten.de kaufen?
Wann ist ein Bilanzstichtag?
Ein Bilanzstichtag ist der Zeitpunkt, zu dem ein Unternehmen seine finanzielle Lage und seine Vermögenswerte sowie Schulden bewertet. Er markiert das Ende eines Geschäftsjahres und dient als Referenzpunkt für die Erstellung des Jahresabschlusses. Der Bilanzstichtag ist wichtig, um einen Überblick über die finanzielle Situation des Unternehmens zu erhalten und um Investoren, Gläubiger und andere Interessengruppen über die wirtschaftliche Leistungsfähigkeit zu informieren. Er wird in der Regel vom Unternehmen festgelegt und sollte regelmäßig erfolgen, um eine genaue und aktuelle Bilanz zu gewährleisten. Der Bilanzstichtag ist somit ein wichtiger Zeitpunkt für die Finanzplanung und -analyse eines Unternehmens. **
Wie werden Bestände zum Bilanzstichtag ermittelt?
Bestände zum Bilanzstichtag werden in der Regel durch eine physische Inventur ermittelt, bei der alle vorhandenen Vermögensgegenstände und Verbindlichkeiten gezählt und bewertet werden. Dabei werden alle Lagerbestände, offenen Forderungen und Verbindlichkeiten erfasst. Alternativ kann auch eine Stichtagsinventur durchgeführt werden, bei der die Bestände anhand von Buchführungsunterlagen und Schätzungen ermittelt werden. Die genaue Vorgehensweise hängt von den gesetzlichen Vorschriften und den unternehmensinternen Richtlinien ab. Die Bestände zum Bilanzstichtag sind entscheidend für die korrekte Darstellung des Vermögens und der Schulden eines Unternehmens in der Bilanz. **
Ähnliche Suchbegriffe für Bilanzstichtag
Top-Angebote
Produkte zum Begriff Bilanzstichtag:
-
Speth, Hermann: Kaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-WürttembergKaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-Württemberg , Lehrplanbezug: Baden-Württemberg, Konzeption: Das Schulbuch ist Teil der Buch- und Arbeitsheft-Reihe für das Berufskolleg I in Baden-Württemberg. Der Reihe liegen die aktuellen Fachlehrpläne zugrunde. Sie richtet sich konsequent an den in den Bildungsplänen vorgegebenen Kompetenzbereichen und Kompetenzformulierungen aus. Die fakultativen Inhalte, die teilweise am Ende der Kompetenzbereiche angeführt werden, werden ebenfalls vollständig und umfassend abgedeckt. Am Ende eines jeden Kapitels findet sich ein umfangreiches Kompetenztraining. Das Kompetenztraining dient in erster Linie dem selbstgesteuerten Lernen und einer aktiven Beteiligung der Lernenden. Um die Bearbeitung der Übungsaufgaben zu erleichtern und die Präsentation von Arbeitsergebnissen methodisch variieren zu können, stehen für die Schülerinnen, Schüler und Lehrkräfte für geeignete Aufgaben digitale Vorlagen bereit. Zu vielen Themenbereichen werden zusammenfassende Übersichten (Wingmaps) eingebunden. Diese unterstützen den Erarbeitungsprozess durch einen hohen Grad an Veranschaulichung. Sie sind verlinkt zu Erklärvideos, in denen die jeweiligen Strukturzusammenhänge didaktisch verständlich erläutert werden. Die zusammenfassenden Übersichten und Erklärvideos vergrößern den didaktisch-methodischen Handlungsspielraum und ermöglichen in ihrem Zusammenspiel die Verknüpfung fachlicher und digitaler Kompetenzen. In dem kompetenzorientierten Arbeitsheft für das Fach Steuerung und Kontrolle (Merkur-Nr. 1579) werden alle Kompetenzbereiche in Form von situativen Aufgabenstellungen konkretisiert. Die einzelnen Abschnitte des Arbeitsheftes sind passgenau mit dem Schulbuch abgestimmt. Inhalt: KB 1: Grundlagen der Buchführung, KB 2: Dokumentation der Wertschöpfungsprozesse, KB 1: Fakultative Inhalte, KB 2: Fakultative Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Speth, Hermann~Waltermann, Aloys~Kaier, Alfons~Faaß, Lukas, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 208, Keyword: Baden-Würtemberg; Berufkolleg; Rechnungswesen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen,24,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden die Bestände zum Bilanzstichtag ermittelt?
Die Bestände zum Bilanzstichtag werden in der Regel durch eine körperliche Inventur ermittelt, bei der alle physischen Bestände wie Waren, Rohstoffe oder fertige Erzeugnisse gezählt und aufgezeichnet werden. Alternativ kann auch eine Stichprobeninventur durchgeführt werden, bei der nur ausgewählte Bestände überprüft werden. Zudem können moderne Technologien wie Barcode-Scanner oder RFID-Systeme eingesetzt werden, um den Bestand zu erfassen. Die ermittelten Bestände werden dann in der Bilanz als Aktiva ausgewiesen und dienen als Grundlage für die Bewertung des Unternehmensvermögens. **
-
Was sind die gängigen Methoden zur Überwachung und Alarmierung bei einem Brandmeldesystem?
Die gängigen Methoden zur Überwachung und Alarmierung bei einem Brandmeldesystem sind Rauchmelder, Hitzemelder und Flammenmelder. Diese Sensoren erkennen frühzeitig Rauch, Hitze oder Flammen und lösen bei Bedarf einen Alarm aus. Zusätzlich können auch manuelle Melder wie Druckknopfmelder zur Alarmierung genutzt werden. **
-
Wie können Unternehmen effektiv die Betriebsüberwachung und -steuerung verbessern, um Produktivität und Effizienz zu optimieren?
Unternehmen können die Betriebsüberwachung und -steuerung verbessern, indem sie moderne Technologien wie IoT und KI einsetzen, um Echtzeitdaten zu sammeln und zu analysieren. Durch die Implementierung von Leistungsindikatoren und Dashboards können sie wichtige Kennzahlen überwachen und schnell auf Abweichungen reagieren. Außerdem ist es wichtig, regelmäßige Schulungen für Mitarbeiter anzubieten, um sicherzustellen, dass sie die Systeme effektiv nutzen können. **
-
Wie erfolgt die kaufmännische Steuerung und Kontrolle des Jahresabschlusses?
Die kaufmännische Steuerung und Kontrolle des Jahresabschlusses erfolgt durch verschiedene Maßnahmen. Dazu gehören die Überwachung der Buchführung und der Einhaltung von gesetzlichen Vorschriften, die Analyse der finanziellen Kennzahlen und die Erstellung von Berichten für das Management. Zudem werden interne und externe Prüfungen durchgeführt, um die Richtigkeit und Vollständigkeit des Jahresabschlusses sicherzustellen. **
Wie lautet der Bericht über kaufmännische Steuerung und Kontrolle?
Der Bericht über kaufmännische Steuerung und Kontrolle befasst sich mit der Analyse und Bewertung der finanziellen Leistung eines Unternehmens. Er umfasst die Überwachung und Steuerung von Kosten, Umsätzen, Gewinnen und Verlusten sowie die Identifizierung von Risiken und Chancen. Der Bericht liefert wichtige Informationen für das Management, um fundierte Entscheidungen zu treffen und die finanzielle Stabilität und Rentabilität des Unternehmens sicherzustellen. **
Wie lautet die Definition von kaufmännischer Steuerung und Kontrolle?
Die kaufmännische Steuerung und Kontrolle bezeichnet die Planung, Überwachung und Steuerung von betriebswirtschaftlichen Prozessen und Zielen in einem Unternehmen. Dabei werden unter anderem Kennzahlen und Controlling-Instrumente eingesetzt, um die wirtschaftliche Entwicklung zu analysieren und Entscheidungen zu treffen. Ziel ist es, die Effizienz und Rentabilität des Unternehmens zu verbessern. **
Top-Angebote
Produkte zum Begriff Bilanzstichtag:
-
Whadda WPSH202 Arduino-kompatible Daten-Protokollierung des ProtokollsArduino-kompatible Datenprotokollierschild speziell für Arduino konzipiert. Unterstützt FAT16- oder FAT32-Kartenformate. Echtzeituhrmodul hält die Zeit, auch wenn der Arduino ausgeschaltet ist.11,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein Bilanzstichtag?
Ein Bilanzstichtag ist der Zeitpunkt, zu dem ein Unternehmen seine finanzielle Lage und seine Vermögenswerte sowie Schulden bewertet. Er markiert das Ende eines Geschäftsjahres und dient als Referenzpunkt für die Erstellung des Jahresabschlusses. Der Bilanzstichtag ist wichtig, um einen Überblick über die finanzielle Situation des Unternehmens zu erhalten und um Investoren, Gläubiger und andere Interessengruppen über die wirtschaftliche Leistungsfähigkeit zu informieren. Er wird in der Regel vom Unternehmen festgelegt und sollte regelmäßig erfolgen, um eine genaue und aktuelle Bilanz zu gewährleisten. Der Bilanzstichtag ist somit ein wichtiger Zeitpunkt für die Finanzplanung und -analyse eines Unternehmens. **
-
Wie werden Bestände zum Bilanzstichtag ermittelt?
Bestände zum Bilanzstichtag werden in der Regel durch eine physische Inventur ermittelt, bei der alle vorhandenen Vermögensgegenstände und Verbindlichkeiten gezählt und bewertet werden. Dabei werden alle Lagerbestände, offenen Forderungen und Verbindlichkeiten erfasst. Alternativ kann auch eine Stichtagsinventur durchgeführt werden, bei der die Bestände anhand von Buchführungsunterlagen und Schätzungen ermittelt werden. Die genaue Vorgehensweise hängt von den gesetzlichen Vorschriften und den unternehmensinternen Richtlinien ab. Die Bestände zum Bilanzstichtag sind entscheidend für die korrekte Darstellung des Vermögens und der Schulden eines Unternehmens in der Bilanz. **
-
Wie werden die Bestände zum Bilanzstichtag ermittelt?
Die Bestände zum Bilanzstichtag werden in der Regel durch eine körperliche Inventur ermittelt, bei der alle physischen Bestände wie Waren, Rohstoffe oder fertige Erzeugnisse gezählt und aufgezeichnet werden. Alternativ kann auch eine Stichprobeninventur durchgeführt werden, bei der nur ausgewählte Bestände überprüft werden. Zudem können moderne Technologien wie Barcode-Scanner oder RFID-Systeme eingesetzt werden, um den Bestand zu erfassen. Die ermittelten Bestände werden dann in der Bilanz als Aktiva ausgewiesen und dienen als Grundlage für die Bewertung des Unternehmensvermögens. **
-
Was sind die gängigen Methoden zur Überwachung und Alarmierung bei einem Brandmeldesystem?
Die gängigen Methoden zur Überwachung und Alarmierung bei einem Brandmeldesystem sind Rauchmelder, Hitzemelder und Flammenmelder. Diese Sensoren erkennen frühzeitig Rauch, Hitze oder Flammen und lösen bei Bedarf einen Alarm aus. Zusätzlich können auch manuelle Melder wie Druckknopfmelder zur Alarmierung genutzt werden. **
Ähnliche Suchbegriffe für Bilanzstichtag
-
Speth, Hermann: Kaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-WürttembergKaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-Württemberg , Lehrplanbezug: Baden-Württemberg, Konzeption: Das Schulbuch ist Teil der Buch- und Arbeitsheft-Reihe für das Berufskolleg I in Baden-Württemberg. Der Reihe liegen die aktuellen Fachlehrpläne zugrunde. Sie richtet sich konsequent an den in den Bildungsplänen vorgegebenen Kompetenzbereichen und Kompetenzformulierungen aus. Die fakultativen Inhalte, die teilweise am Ende der Kompetenzbereiche angeführt werden, werden ebenfalls vollständig und umfassend abgedeckt. Am Ende eines jeden Kapitels findet sich ein umfangreiches Kompetenztraining. Das Kompetenztraining dient in erster Linie dem selbstgesteuerten Lernen und einer aktiven Beteiligung der Lernenden. Um die Bearbeitung der Übungsaufgaben zu erleichtern und die Präsentation von Arbeitsergebnissen methodisch variieren zu können, stehen für die Schülerinnen, Schüler und Lehrkräfte für geeignete Aufgaben digitale Vorlagen bereit. Zu vielen Themenbereichen werden zusammenfassende Übersichten (Wingmaps) eingebunden. Diese unterstützen den Erarbeitungsprozess durch einen hohen Grad an Veranschaulichung. Sie sind verlinkt zu Erklärvideos, in denen die jeweiligen Strukturzusammenhänge didaktisch verständlich erläutert werden. Die zusammenfassenden Übersichten und Erklärvideos vergrößern den didaktisch-methodischen Handlungsspielraum und ermöglichen in ihrem Zusammenspiel die Verknüpfung fachlicher und digitaler Kompetenzen. In dem kompetenzorientierten Arbeitsheft für das Fach Steuerung und Kontrolle (Merkur-Nr. 1579) werden alle Kompetenzbereiche in Form von situativen Aufgabenstellungen konkretisiert. Die einzelnen Abschnitte des Arbeitsheftes sind passgenau mit dem Schulbuch abgestimmt. Inhalt: KB 1: Grundlagen der Buchführung, KB 2: Dokumentation der Wertschöpfungsprozesse, KB 1: Fakultative Inhalte, KB 2: Fakultative Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Speth, Hermann~Waltermann, Aloys~Kaier, Alfons~Faaß, Lukas, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 208, Keyword: Baden-Würtemberg; Berufkolleg; Rechnungswesen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen,24,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
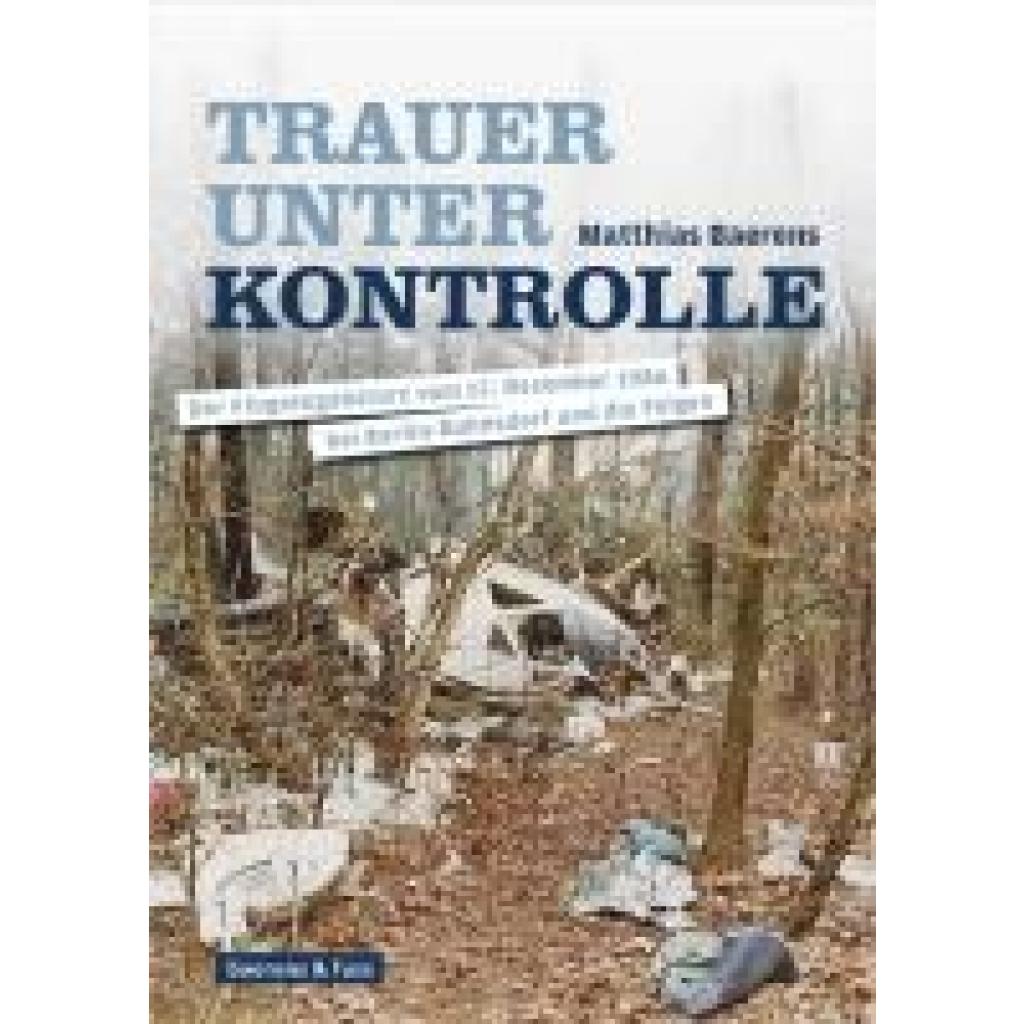
Baerens, Matthias: Trauer unter KontrolleTrauer unter Kontrolle , Der Flugzeugabsturz vom 12. Dezember 1986 bei Berlin-Bohnsdorf und die Folgen , Sonstige > Motorkühlung , Erscheinungsjahr: 20250228, Autoren: Baerens, Matthias, Seitenzahl/Blattzahl: 320, Abbildungen: Fotos und Dokumente, Keyword: 1986; Aeroflot; Berlin-Bohnsdorf; Berlin-Schönefeld; DDR; Diktatur; Erinnerung; Flugunfälle; Flugzeugabsturz; Gedenken; Hinterbliebene; Interflug; Kontrolle; MfS; SED; Schule; Schwerin; Staatssicherheit; TU-134; Trauer; Trauma, Fachschema: Russland / Politik, Staat, Recht~Belarus~Weißrussland, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 234, Breite: 169, Höhe: 25, Gewicht: 698, Produktform: Kartoniert,38,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen effektiv die Betriebsüberwachung und -steuerung verbessern, um Produktivität und Effizienz zu optimieren?
Unternehmen können die Betriebsüberwachung und -steuerung verbessern, indem sie moderne Technologien wie IoT und KI einsetzen, um Echtzeitdaten zu sammeln und zu analysieren. Durch die Implementierung von Leistungsindikatoren und Dashboards können sie wichtige Kennzahlen überwachen und schnell auf Abweichungen reagieren. Außerdem ist es wichtig, regelmäßige Schulungen für Mitarbeiter anzubieten, um sicherzustellen, dass sie die Systeme effektiv nutzen können. **
-
Wie erfolgt die kaufmännische Steuerung und Kontrolle des Jahresabschlusses?
Die kaufmännische Steuerung und Kontrolle des Jahresabschlusses erfolgt durch verschiedene Maßnahmen. Dazu gehören die Überwachung der Buchführung und der Einhaltung von gesetzlichen Vorschriften, die Analyse der finanziellen Kennzahlen und die Erstellung von Berichten für das Management. Zudem werden interne und externe Prüfungen durchgeführt, um die Richtigkeit und Vollständigkeit des Jahresabschlusses sicherzustellen. **
-
Wie lautet der Bericht über kaufmännische Steuerung und Kontrolle?
Der Bericht über kaufmännische Steuerung und Kontrolle befasst sich mit der Analyse und Bewertung der finanziellen Leistung eines Unternehmens. Er umfasst die Überwachung und Steuerung von Kosten, Umsätzen, Gewinnen und Verlusten sowie die Identifizierung von Risiken und Chancen. Der Bericht liefert wichtige Informationen für das Management, um fundierte Entscheidungen zu treffen und die finanzielle Stabilität und Rentabilität des Unternehmens sicherzustellen. **
-
Wie lautet die Definition von kaufmännischer Steuerung und Kontrolle?
Die kaufmännische Steuerung und Kontrolle bezeichnet die Planung, Überwachung und Steuerung von betriebswirtschaftlichen Prozessen und Zielen in einem Unternehmen. Dabei werden unter anderem Kennzahlen und Controlling-Instrumente eingesetzt, um die wirtschaftliche Entwicklung zu analysieren und Entscheidungen zu treffen. Ziel ist es, die Effizienz und Rentabilität des Unternehmens zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.