Domain schaltwarten.de kaufen?
Wir ziehen mit dem Projekt
schaltwarten.de um.
Sind Sie am Kauf der Domain
schaltwarten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schaltwarten.de kaufen?
Sind Bezugskosten Lieferkosten?
Bezugskosten und Lieferkosten sind zwei unterschiedliche Begriffe im Geschäftsumfeld. Bezugskosten beziehen sich auf alle Kosten, die im Zusammenhang mit dem Einkauf von Waren oder Dienstleistungen anfallen, wie z.B. der Einkaufspreis, Zollgebühren oder Lagerkosten. Lieferkosten hingegen beziehen sich speziell auf die Kosten, die für den Transport der Waren vom Lieferanten zum Kunden anfallen. Ob Bezugskosten auch Lieferkosten beinhalten, hängt von der Vereinbarung zwischen Käufer und Verkäufer ab. In einigen Fällen können Lieferkosten als separate Position aufgeführt werden, während sie in anderen Fällen bereits in den Bezugskosten enthalten sind. **
Sind Frachtkosten Bezugskosten?
Sind Frachtkosten Bezugskosten? Bezugskosten sind alle Kosten, die im Zusammenhang mit dem Einkauf von Waren entstehen, um sie in das Unternehmen zu bringen. Frachtkosten sind ein Teil dieser Bezugskosten, da sie die Kosten für den Transport der Waren vom Lieferanten zum Unternehmen darstellen. Somit können Frachtkosten als Bezugskosten betrachtet werden, da sie direkt mit dem Einkaufsprozess verbunden sind. Es ist wichtig, die Frachtkosten bei der Kalkulation der Gesamtkosten für den Einkauf von Waren zu berücksichtigen, um eine genaue Kostenerfassung zu gewährleisten. **
Ähnliche Suchbegriffe für Bezugskosten
Top-Angebote
Produkte zum Begriff Bezugskosten:
-
Speth, Hermann: Kaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-WürttembergKaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-Württemberg , Lehrplanbezug: Baden-Württemberg, Konzeption: Das Schulbuch ist Teil der Buch- und Arbeitsheft-Reihe für das Berufskolleg I in Baden-Württemberg. Der Reihe liegen die aktuellen Fachlehrpläne zugrunde. Sie richtet sich konsequent an den in den Bildungsplänen vorgegebenen Kompetenzbereichen und Kompetenzformulierungen aus. Die fakultativen Inhalte, die teilweise am Ende der Kompetenzbereiche angeführt werden, werden ebenfalls vollständig und umfassend abgedeckt. Am Ende eines jeden Kapitels findet sich ein umfangreiches Kompetenztraining. Das Kompetenztraining dient in erster Linie dem selbstgesteuerten Lernen und einer aktiven Beteiligung der Lernenden. Um die Bearbeitung der Übungsaufgaben zu erleichtern und die Präsentation von Arbeitsergebnissen methodisch variieren zu können, stehen für die Schülerinnen, Schüler und Lehrkräfte für geeignete Aufgaben digitale Vorlagen bereit. Zu vielen Themenbereichen werden zusammenfassende Übersichten (Wingmaps) eingebunden. Diese unterstützen den Erarbeitungsprozess durch einen hohen Grad an Veranschaulichung. Sie sind verlinkt zu Erklärvideos, in denen die jeweiligen Strukturzusammenhänge didaktisch verständlich erläutert werden. Die zusammenfassenden Übersichten und Erklärvideos vergrößern den didaktisch-methodischen Handlungsspielraum und ermöglichen in ihrem Zusammenspiel die Verknüpfung fachlicher und digitaler Kompetenzen. In dem kompetenzorientierten Arbeitsheft für das Fach Steuerung und Kontrolle (Merkur-Nr. 1579) werden alle Kompetenzbereiche in Form von situativen Aufgabenstellungen konkretisiert. Die einzelnen Abschnitte des Arbeitsheftes sind passgenau mit dem Schulbuch abgestimmt. Inhalt: KB 1: Grundlagen der Buchführung, KB 2: Dokumentation der Wertschöpfungsprozesse, KB 1: Fakultative Inhalte, KB 2: Fakultative Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Speth, Hermann~Waltermann, Aloys~Kaier, Alfons~Faaß, Lukas, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 208, Keyword: Baden-Würtemberg; Berufkolleg; Rechnungswesen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen,24,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Bezugskosten gebucht?
Wie werden Bezugskosten gebucht? Bezugskosten werden in der Regel als Bestandteil des Wareneinkaufs betrachtet und daher auf das Konto für Waren oder Rohstoffe gebucht. Diese Kosten können Transportkosten, Zollgebühren, Verpackungskosten oder andere damit verbundene Ausgaben umfassen. Sie werden in der Regel zum Einkaufspreis der Ware hinzugerechnet, um den Gesamtwert des Einkaufs zu ermitteln. Bezugskosten können entweder direkt als Teil des Einkaufspreises gebucht werden oder separat als eigene Kostenposition. **
-
Sind auf Bezugskosten steuern?
Sind auf Bezugskosten Steuern? Bezugskosten sind in der Regel Teil der Betriebsausgaben eines Unternehmens und können daher steuerlich absetzbar sein. Es ist jedoch wichtig zu beachten, dass die steuerliche Behandlung von Bezugskosten je nach Land und Steuergesetzgebung variieren kann. In einigen Fällen können bestimmte Bezugskosten wie beispielsweise Reisekosten oder Bewirtungskosten nur teilweise oder unter bestimmten Bedingungen steuerlich geltend gemacht werden. Es ist ratsam, sich von einem Steuerberater oder einer Steuerbehörde beraten zu lassen, um sicherzustellen, dass die Bezugskosten korrekt in der Steuererklärung angegeben werden. **
-
Wo werden Bezugskosten gebucht?
Bezugskosten werden in der Buchhaltung als Teil der Anschaffungskosten verbucht. Sie stellen die zusätzlichen Kosten dar, die beim Erwerb von Waren anfallen, wie beispielsweise Transportkosten, Zollgebühren oder Verpackungskosten. Diese Kosten werden auf das jeweilige Warenkonto gebucht und erhöhen somit den Wert der eingekauften Waren. Bezugskosten sind somit ein wichtiger Bestandteil der Kalkulation und ermöglichen eine realistische Bewertung des Warenbestands. In der Gewinn- und Verlustrechnung werden sie als Teil der Gesamtkosten berücksichtigt und mindern somit den Gewinn des Unternehmens. **
-
Wann werden Bezugskosten gebucht?
Bezugskosten werden gebucht, wenn ein Unternehmen Waren oder Materialien von einem Lieferanten kauft. Diese Kosten beinhalten alle zusätzlichen Ausgaben, die über den reinen Kaufpreis hinausgehen, wie z.B. Versandkosten, Zollgebühren oder Verpackungskosten. Die Bezugskosten werden in der Regel zum Zeitpunkt der Lieferung oder des Wareneingangs erfasst und als Teil der Gesamtkosten für den Einkauf verbucht. Durch die Buchung der Bezugskosten erhält das Unternehmen einen genauen Überblick über die tatsächlichen Kosten, die für den Erwerb der Waren angefallen sind. Dies ermöglicht es dem Unternehmen, die Kosten genau zu verfolgen und in die Preisgestaltung und Kalkulation mit einzubeziehen. **
Was sind Bezugskosten Kalkulation?
Was sind Bezugskosten Kalkulation? Bezugskosten Kalkulation bezieht sich auf die Berechnung der Gesamtkosten, die bei der Beschaffung von Waren oder Dienstleistungen anfallen. Dazu gehören Kosten wie Einkaufspreise, Transportkosten, Zölle, Lagerhaltungskosten und andere damit verbundene Ausgaben. Die Berücksichtigung dieser Bezugskosten ist wichtig, um den tatsächlichen Gesamtpreis eines Produkts oder einer Dienstleistung zu ermitteln und somit fundierte Entscheidungen in Bezug auf Preisgestaltung, Lagerhaltung und Lieferantenwahl zu treffen. Eine genaue Kalkulation der Bezugskosten hilft Unternehmen, ihre Rentabilität zu maximieren und Wettbewerbsvorteile zu erlangen. **
Was sind Bezugskosten Beispiel?
Was sind Bezugskosten Beispiel? Bezugskosten sind die Kosten, die beim Bezug von Waren oder Dienstleistungen anfallen. Ein Beispiel für Bezugskosten sind Transportkosten, die entstehen, wenn Waren von einem Lieferanten zum Lagerort transportiert werden. Weitere Beispiele für Bezugskosten sind Zollgebühren, Verpackungskosten oder Lagerhaltungskosten. Diese Kosten sind wichtig, um den Gesamtpreis einer Ware oder Dienstleistung zu ermitteln und können einen erheblichen Einfluss auf die Rentabilität eines Unternehmens haben. **
Top-Angebote
Produkte zum Begriff Bezugskosten:
-
Whadda WPSH202 Arduino-kompatible Daten-Protokollierung des ProtokollsArduino-kompatible Datenprotokollierschild speziell für Arduino konzipiert. Unterstützt FAT16- oder FAT32-Kartenformate. Echtzeituhrmodul hält die Zeit, auch wenn der Arduino ausgeschaltet ist.11,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Bezugskosten Lieferkosten?
Bezugskosten und Lieferkosten sind zwei unterschiedliche Begriffe im Geschäftsumfeld. Bezugskosten beziehen sich auf alle Kosten, die im Zusammenhang mit dem Einkauf von Waren oder Dienstleistungen anfallen, wie z.B. der Einkaufspreis, Zollgebühren oder Lagerkosten. Lieferkosten hingegen beziehen sich speziell auf die Kosten, die für den Transport der Waren vom Lieferanten zum Kunden anfallen. Ob Bezugskosten auch Lieferkosten beinhalten, hängt von der Vereinbarung zwischen Käufer und Verkäufer ab. In einigen Fällen können Lieferkosten als separate Position aufgeführt werden, während sie in anderen Fällen bereits in den Bezugskosten enthalten sind. **
-
Sind Frachtkosten Bezugskosten?
Sind Frachtkosten Bezugskosten? Bezugskosten sind alle Kosten, die im Zusammenhang mit dem Einkauf von Waren entstehen, um sie in das Unternehmen zu bringen. Frachtkosten sind ein Teil dieser Bezugskosten, da sie die Kosten für den Transport der Waren vom Lieferanten zum Unternehmen darstellen. Somit können Frachtkosten als Bezugskosten betrachtet werden, da sie direkt mit dem Einkaufsprozess verbunden sind. Es ist wichtig, die Frachtkosten bei der Kalkulation der Gesamtkosten für den Einkauf von Waren zu berücksichtigen, um eine genaue Kostenerfassung zu gewährleisten. **
-
Wie werden Bezugskosten gebucht?
Wie werden Bezugskosten gebucht? Bezugskosten werden in der Regel als Bestandteil des Wareneinkaufs betrachtet und daher auf das Konto für Waren oder Rohstoffe gebucht. Diese Kosten können Transportkosten, Zollgebühren, Verpackungskosten oder andere damit verbundene Ausgaben umfassen. Sie werden in der Regel zum Einkaufspreis der Ware hinzugerechnet, um den Gesamtwert des Einkaufs zu ermitteln. Bezugskosten können entweder direkt als Teil des Einkaufspreises gebucht werden oder separat als eigene Kostenposition. **
-
Sind auf Bezugskosten steuern?
Sind auf Bezugskosten Steuern? Bezugskosten sind in der Regel Teil der Betriebsausgaben eines Unternehmens und können daher steuerlich absetzbar sein. Es ist jedoch wichtig zu beachten, dass die steuerliche Behandlung von Bezugskosten je nach Land und Steuergesetzgebung variieren kann. In einigen Fällen können bestimmte Bezugskosten wie beispielsweise Reisekosten oder Bewirtungskosten nur teilweise oder unter bestimmten Bedingungen steuerlich geltend gemacht werden. Es ist ratsam, sich von einem Steuerberater oder einer Steuerbehörde beraten zu lassen, um sicherzustellen, dass die Bezugskosten korrekt in der Steuererklärung angegeben werden. **
Ähnliche Suchbegriffe für Bezugskosten
-
Speth, Hermann: Kaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-WürttembergKaufmännische Steuerung und Kontrolle für das kaufmännische Berufskolleg I - Ausgabe Baden-Württemberg , Lehrplanbezug: Baden-Württemberg, Konzeption: Das Schulbuch ist Teil der Buch- und Arbeitsheft-Reihe für das Berufskolleg I in Baden-Württemberg. Der Reihe liegen die aktuellen Fachlehrpläne zugrunde. Sie richtet sich konsequent an den in den Bildungsplänen vorgegebenen Kompetenzbereichen und Kompetenzformulierungen aus. Die fakultativen Inhalte, die teilweise am Ende der Kompetenzbereiche angeführt werden, werden ebenfalls vollständig und umfassend abgedeckt. Am Ende eines jeden Kapitels findet sich ein umfangreiches Kompetenztraining. Das Kompetenztraining dient in erster Linie dem selbstgesteuerten Lernen und einer aktiven Beteiligung der Lernenden. Um die Bearbeitung der Übungsaufgaben zu erleichtern und die Präsentation von Arbeitsergebnissen methodisch variieren zu können, stehen für die Schülerinnen, Schüler und Lehrkräfte für geeignete Aufgaben digitale Vorlagen bereit. Zu vielen Themenbereichen werden zusammenfassende Übersichten (Wingmaps) eingebunden. Diese unterstützen den Erarbeitungsprozess durch einen hohen Grad an Veranschaulichung. Sie sind verlinkt zu Erklärvideos, in denen die jeweiligen Strukturzusammenhänge didaktisch verständlich erläutert werden. Die zusammenfassenden Übersichten und Erklärvideos vergrößern den didaktisch-methodischen Handlungsspielraum und ermöglichen in ihrem Zusammenspiel die Verknüpfung fachlicher und digitaler Kompetenzen. In dem kompetenzorientierten Arbeitsheft für das Fach Steuerung und Kontrolle (Merkur-Nr. 1579) werden alle Kompetenzbereiche in Form von situativen Aufgabenstellungen konkretisiert. Die einzelnen Abschnitte des Arbeitsheftes sind passgenau mit dem Schulbuch abgestimmt. Inhalt: KB 1: Grundlagen der Buchführung, KB 2: Dokumentation der Wertschöpfungsprozesse, KB 1: Fakultative Inhalte, KB 2: Fakultative Inhalte. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8. Auflage, Erscheinungsjahr: 20240404, Produktform: Kartoniert, Autoren: Speth, Hermann~Waltermann, Aloys~Kaier, Alfons~Faaß, Lukas, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 208, Keyword: Baden-Würtemberg; Berufkolleg; Rechnungswesen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 11, Gewicht: 412, Produktform: Kartoniert, Genre: Schule und Lernen,24,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
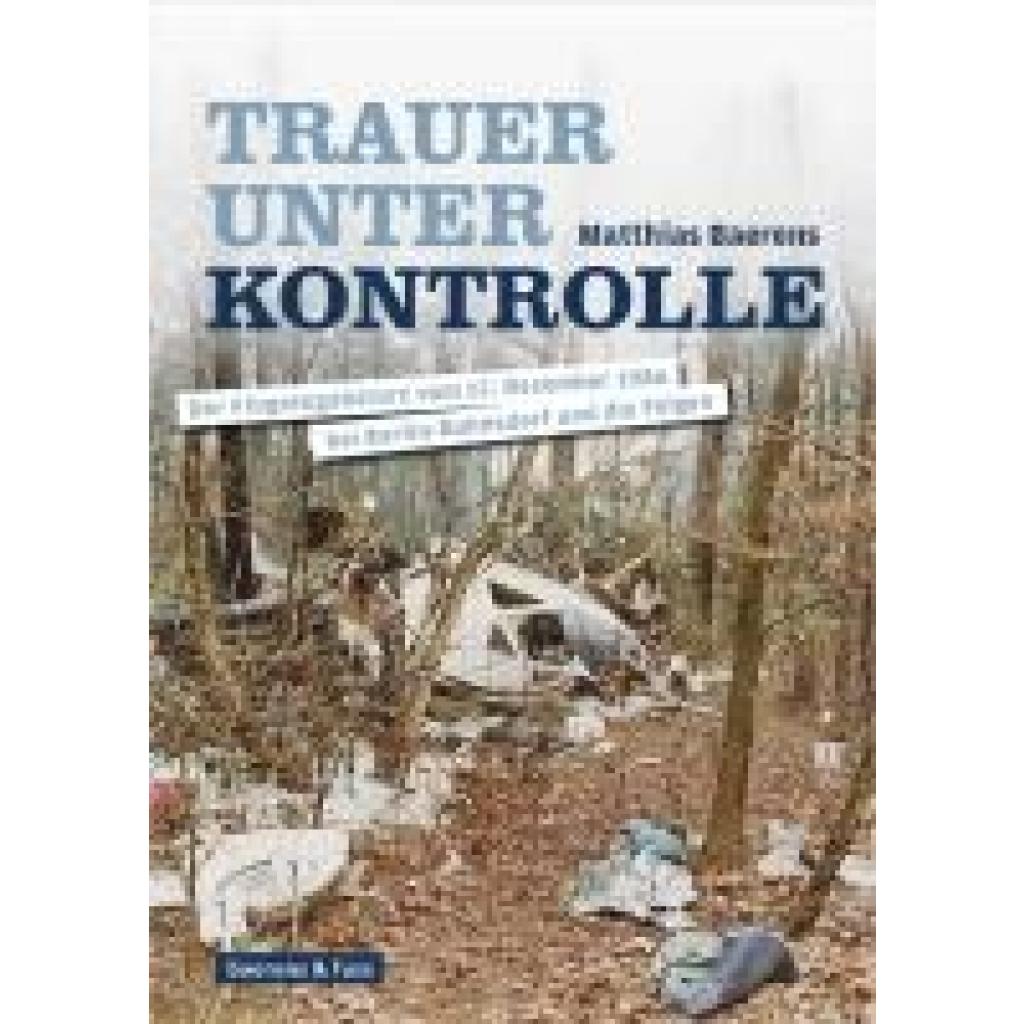
Baerens, Matthias: Trauer unter KontrolleTrauer unter Kontrolle , Der Flugzeugabsturz vom 12. Dezember 1986 bei Berlin-Bohnsdorf und die Folgen , Sonstige > Motorkühlung , Erscheinungsjahr: 20250228, Autoren: Baerens, Matthias, Seitenzahl/Blattzahl: 320, Abbildungen: Fotos und Dokumente, Keyword: 1986; Aeroflot; Berlin-Bohnsdorf; Berlin-Schönefeld; DDR; Diktatur; Erinnerung; Flugunfälle; Flugzeugabsturz; Gedenken; Hinterbliebene; Interflug; Kontrolle; MfS; SED; Schule; Schwerin; Staatssicherheit; TU-134; Trauer; Trauma, Fachschema: Russland / Politik, Staat, Recht~Belarus~Weißrussland, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 234, Breite: 169, Höhe: 25, Gewicht: 698, Produktform: Kartoniert,38,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Bezugskosten gebucht?
Bezugskosten werden in der Buchhaltung als Teil der Anschaffungskosten verbucht. Sie stellen die zusätzlichen Kosten dar, die beim Erwerb von Waren anfallen, wie beispielsweise Transportkosten, Zollgebühren oder Verpackungskosten. Diese Kosten werden auf das jeweilige Warenkonto gebucht und erhöhen somit den Wert der eingekauften Waren. Bezugskosten sind somit ein wichtiger Bestandteil der Kalkulation und ermöglichen eine realistische Bewertung des Warenbestands. In der Gewinn- und Verlustrechnung werden sie als Teil der Gesamtkosten berücksichtigt und mindern somit den Gewinn des Unternehmens. **
-
Wann werden Bezugskosten gebucht?
Bezugskosten werden gebucht, wenn ein Unternehmen Waren oder Materialien von einem Lieferanten kauft. Diese Kosten beinhalten alle zusätzlichen Ausgaben, die über den reinen Kaufpreis hinausgehen, wie z.B. Versandkosten, Zollgebühren oder Verpackungskosten. Die Bezugskosten werden in der Regel zum Zeitpunkt der Lieferung oder des Wareneingangs erfasst und als Teil der Gesamtkosten für den Einkauf verbucht. Durch die Buchung der Bezugskosten erhält das Unternehmen einen genauen Überblick über die tatsächlichen Kosten, die für den Erwerb der Waren angefallen sind. Dies ermöglicht es dem Unternehmen, die Kosten genau zu verfolgen und in die Preisgestaltung und Kalkulation mit einzubeziehen. **
-
Was sind Bezugskosten Kalkulation?
Was sind Bezugskosten Kalkulation? Bezugskosten Kalkulation bezieht sich auf die Berechnung der Gesamtkosten, die bei der Beschaffung von Waren oder Dienstleistungen anfallen. Dazu gehören Kosten wie Einkaufspreise, Transportkosten, Zölle, Lagerhaltungskosten und andere damit verbundene Ausgaben. Die Berücksichtigung dieser Bezugskosten ist wichtig, um den tatsächlichen Gesamtpreis eines Produkts oder einer Dienstleistung zu ermitteln und somit fundierte Entscheidungen in Bezug auf Preisgestaltung, Lagerhaltung und Lieferantenwahl zu treffen. Eine genaue Kalkulation der Bezugskosten hilft Unternehmen, ihre Rentabilität zu maximieren und Wettbewerbsvorteile zu erlangen. **
-
Was sind Bezugskosten Beispiel?
Was sind Bezugskosten Beispiel? Bezugskosten sind die Kosten, die beim Bezug von Waren oder Dienstleistungen anfallen. Ein Beispiel für Bezugskosten sind Transportkosten, die entstehen, wenn Waren von einem Lieferanten zum Lagerort transportiert werden. Weitere Beispiele für Bezugskosten sind Zollgebühren, Verpackungskosten oder Lagerhaltungskosten. Diese Kosten sind wichtig, um den Gesamtpreis einer Ware oder Dienstleistung zu ermitteln und können einen erheblichen Einfluss auf die Rentabilität eines Unternehmens haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.